
Completarea și depunerea Declarației Unice online pentru PFA și PFI

De ce Declarația Unică e o bătaie de cap pentru PFA-uri?
recalculări. Majoritatea PFA-urilor pierd ore întregi căutând coduri fiscale, deduceri și termene-limită.
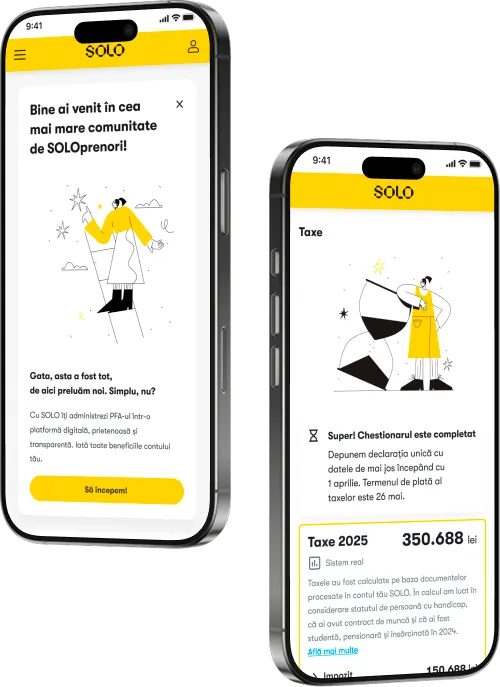
Cum funcționează depunerea automată a Declarației Unice în SOLO
Îți faci cont și portezi toate informațiile PFA-ului tău
Răspunzi la câteva întrebări simple despre veniturile tale
SOLO depune declarația pentru tine
SOLO simplifică perfect contabilitatea pentru PFA. Interfața este ușor de folosit și ideală pentru cei care vor să-și gestioneze activitatea fără bătăi de cap.

Super echipă! Mi-am deschis PFA-ul fără griji și fără niciun drum în două zile.

SOLO face totul mult mai ușor și merită cu siguranță banii. Platforma este intuitivă și mă ajută să economisesc timp cu toată hârțogăria. Echipa lor de suport este excelentă — mereu rapidă, clară și foarte ajutătoare.

Experiență bună, oameni profesioniști.

Tocmai închei o colaborare excelentă cu echipa SOLO. Mi-au gestionat PFA-ul timp de un an până m-am mutat din țară și sunt absolut minunați. Profesioniști atât pe partea de contabilitate, cât și pe customer service, nu am avut niciodată un dubiu sau vreo neclaritate despre pașii pe care trebuie să îi urmez și cum trebuie procedat. Mulțumesc dragă echipă!

Recomand!!! O experiență atât de plăcută încât îți tot vine să deschizi și alte PFA-uri :) Simplu, eficient și mega util, adio contact direct cu administrația și birocrația și welcome digitalizare și normalitate, în plus ai alături de tine niște oameni faini. Mulțumesc SOLO!

Cea mai bună soluție de care puteam să dau. Consultanții sunt extrem de prompți, timpul de răspuns este foarte bun și rezoluția problemelor pe care le adresez este foarte la obiect. Sunt extrem de mulțumită!

Foarte mulțumit de alegerea făcută. Am fost scutit de multe drumuri și telefoane. Indicațiile lor sunt clare și s-au oferit chiar să mă ajute cu câteva proceduri legate de PFA-ul meu. Un contabil digital de încredere!

Recent i-am contactat pentru înființarea unui PFA. Până acum totul decurge fără probleme. Răspund rapid și sunt foarte de ajutor cu întrebările mele.

Interacțiune foarte plăcută cu SOLO - contabilul digital! Răspunsuri prompte la orice întrebare/nelămurire și o platformă foarte friendly pentru utilizator. După numeroase dezamăgiri în colaborarea cu un contabil, în sfârșit am găsit ajutor pentru gestionarea PFI-ului. Recomand cu încredere :)

De ce să depui Declarația Unică prin SOLO?
Poți face mai multe cu SOLO
Iată unde poți găsi mai multe informații care te pot ajuta să te decizi dacă SOLO este platforma de care ai nevoie.


Întrebări frecvente
Ai mai multe întrebări? Vizitează pagina noastră completă de întrebări sau contactează departamentul de vânzări sa primești răspunsurile căutate.
Declarația Unică este declarația anuală depusă de toate persoanele care obțin venituri din activități independente sub formă de PFA/PFI (IT-iști, freelanceri, medici, avocați, curieri, șoferi de Uber), precum și venituri din alte surse: bursă (România și străinătate), criptomonede, chirii, Airbnb, venituri din drepturi de proprietate intelectuală, dobânzi, dividende etc.
Pentru veniturile din 2026, un PFA în sistem real plătește impozit de 10%, contribuția la sănătate (CASS) de 10% și, dacă venitul net depășește 48.600 de lei, contribuția la pensie (CAS).
- CASS: 10% din venitul net, dar minimum 2.430 de lei sub 24.300 de lei și maximum 29.160 de lei peste 291.600 de lei. Salariații cu cel puțin 24.300 de lei brut din salarii, studenții sub 26 de ani și persoanele cu handicap plătesc doar 10%.
- CAS: 12.150 de lei între 48.600 și 97.200 de lei venit net și 24.300 de lei peste 97.200 de lei. Pensionarii nu plătesc CAS.
- Impozit: 10% din venitul net, după ce scazi CAS și CASS.
Vezi calculul complet pentru venitul tău în Calculatorul de taxe PFA 2026.
Pentru veniturile din 2026, un PFA la normă de venit plătește impozit și contribuția la sănătate de câte 10% din normă, iar contribuția la pensie doar peste un anumit plafon:
- Impozit: 10% din normă
- Contribuția la sănătate (CASS): 10% din normă, dar minimum 2.430 de lei dacă norma e sub 24.300 de lei. Salariații cu cel puțin 24.300 de lei brut din salarii, studenții sub 26 de ani și persoanele cu handicap plătesc doar 10%.
- Contribuția la pensie (CAS): 25% din plafon, doar dacă norma depășește unul din cele două plafoane, de 48.600 sau 97.200 de lei
Taxele pe 2026 le plătești în continuare la normă de venit, iar din 2027 treci la sistem real, dacă încasările tale din 2026 depășesc 25.000 EUR.
Află mai multe despre trecerea de la normă de venit la sistem real din articolul nostru.
Dacă ai venituri din dividende plătești contribuții la sănătate astfel:
- 2.430 de lei dacă dividendele distribuite depășesc 24.300 de lei
- 4.860 de lei dacă dividendele distribuite depășesc 48.600 de lei, dar sunt mai mici de 97.200 de lei
- 9.720 de lei dacă dividendele distribuite depășesc 97.200 de lei
- Impozit 10%: În cazul în care impozitul reținut în țara străină este mai mic de 10%, se va plăti diferența dintre 10% și impozitul reținut.
- Sănătate (CASS):
- 2.430 de lei dacă suma veniturilor din dividendele încasate împreună cu celelalte venituri independente (mai puțin PFA/PFI) depășește 24.300 de lei
- 4.860 de lei suma veniturilor din dividendele încasate împreună cu celelalte venituri independente (mai puțin PFA/PFI) depășește 48.600 de lei, dar este mai mică de 97.200 de lei
- 9.720 de lei suma veniturilor din dividendele încasate împreună cu celelalte venituri independente (mai puțin PFA/PFI) depășește 97.200 de lei
Pentru veniturile din chirii vei plăti 8% impozit pe venit. Acesta se aplică la chiria anuală. În plus, dacă veniturile tale nete din chirii (80% din chiria anuală) împreună cu toate celelalte venituri independente (mai puțin PFA/PFI) depășesc plafoanele de 6, 12, sau 24 de salarii, vei plăti sănătate astfel:
- 2.430 de lei dacă veniturile sunt mai mari de 24.300 de lei
- 4.860 de lei dacă veniturile sunt mai mari de 48.600 lei, dar mai mică de 97.200 de lei
- 9.720 de lei dacă veniturile sunt mai mari de 97.200 de lei
Dacă profitul pe 2025 din criptomonede depășește 600 de lei, va trebui să-l declari. Stai fără grijă, facem noi conversia corectă în RON.Pentru veniturile din criptomonede vei plăti 10% impozit pe venit. Dacă suma veniturilor din crypto împreună cu celelalte venituri depășesc 24.300 lei, vei plăti sănătate astfel:
- 2.430 de lei dacă veniturile sunt mai mari de 24.300 de lei
- 4.860 de lei dacă veniturile sunt mai mari de 48.600 lei, dar mai mică de 97.200 de lei
- 9.720 de lei dacă veniturile sunt mai mari de 97.200 de lei
Dacă folosești un broker din România pentru tranzacțiile pe bursă (ex: TradeVille) atunci impozitul este reținut la sursă. Dacă ai un broker din afara României, impozitul este de 10%.Dacă suma veniturilor din bursă împreună cu celelalte venituri independente (mai puțin PFA/PFI) depășesc 19.800 lei, vei plăti sănătate astfel:
- 2.430 de lei dacă veniturile sunt mai mari de 24.300 de lei
- 4.860 de lei dacă veniturile sunt mai mari de 48.600 lei, dar mai mică de 97.200 de lei
- 9.720 de lei dacă veniturile sunt mai mari de 97.200 de lei
Dacă dobânda obținută este în România atunci impozitul este reținut la sursă. Dobânzile din afara României se impozitează cu 10%. Dacă suma veniturilor din dobânzi împreună cu celelalte venituri independente (mai puțin PFA/PFI) depășesc 24.300 lei, vei plăti sănătate astfel:
- 2.430 de lei dacă veniturile sunt mai mari de 24.300 de lei
- 4.860 de lei dacă veniturile sunt mai mari de 4860 lei, dar mai mică de 97.200 de lei
- 9.720 de lei dacă veniturile sunt mai mari de 97.200 de lei
Da, SOLO ține cont de aceste aspecte și îți calculează corect taxele.
Plata CASS în 2025 se calculează independent pentru PFA-uri ca 10% din venitul net, iar pentru restul veniturilor se calculează raportat la plafoanele de 6, 12 sau 24 de salarii minime brute. Un PFA este obligat să plătească contribuții la sănătate chiar dacă are și un contract de muncă în paralel.
Contribuția la sănătate pentru PFA pentru anul 2025 (de plată până pe 25 mai 2026) se calculează ca 10% din venitul net al PFA-ului cu două excepții:
- Veniturile sunt mai mari de 243.000 de lei. În acest caz contribuția este plafonată la 24.300 de lei, indiferent de încasări.
- Veniturile sunt mai mici de 24.300 de lei. În acest caz statul ne obligă la o contribuție minimă de 2.430 de lei, mai puțin în cazull în care încasările sunt zero. Excepție de la această a doua regulă o fac cei care contribuie din alte surse (cum sunt cei care au și un contract de muncă în paralel), studenții sub 26 de ani sau persoanele cu handicap.. Pentru ei se aplică regula generală de 10% din venitul net.
Pensia o plătești dacă veniturile tale anuale nete din PFA depășesc 48.600 lei net, iar contribuția este de 9.900 de lei. Dacă veniturile sunt mai mari de 97.200 de lei, atunci contribuția se dublează.
Pensia este 25% din 48.600 lei sau 97.200 (plafonul de 12 sau 24 salarii minime anuale).
Răspunsul scurt este da. Dacă ești salariat, plătești CAS și CASS și pentru veniturile din PFA sau alte surse.
Singura diferență este dacă ai venituri sub plafonul de 6 salarii minime:
- dacă nu ești angajat, trebuie să plătești CASS (sănătate) 10% din plafon indiferent de cât de mici sunt veniturile (adică există o sumă minimă de plată), până la depășirea plafonului de 6 salariiș
- iar dacă ești angajat, plătești doar 10% din venit până la depășirea plafonului de 6 salarii (adică nu mai există sumă minimă de plată).
Nu.
Dacă vei fi asigurat în sistemul public de sănătate poți beneficia de servicii medicale în sistemul public fără a plăti costuri suplimentare. În caz contrar, ele trebuie plătite.
Nu, poți plăti contribuția la sănătate până la 25 mai 2026.
- Contribuția la sănătate pentru 2025 (care va trebui plătită până pe 25 mai 2026) se calculează ca în 2024, respectiv 10% din venitul net.
- Diferența notabilă este că din 2025 dacă PFA-ul nu are încasări, sau are pierdere fiscală (cheltuieli mai mari ca veniturile), atunci nu datorează contribuții la sănătate.
Poți urma pașii de aici pentru a-ți deschide SPV.
Dacă PFA-ul tău este înființat mai devreme de 2025, va trebui să depui toate declarațiile din trecut. Pentru PFA-urile care au fost înființate în 2025, SOLO se ocupă de toată contabilitatea și se asigură că toate declarațiile sunt la zi.
Taxele pentru 2025 trebuie plătite până la 25 mai 2026, iar plata impozitului și a contribuțiilor sociale datorate pentru 2026 trebuie făcută până la 25 mai 2027.
După depunerea declarației în SPV, poți plăti taxele din secțiunea ‘Plăți și Creanțe’, care te va redirecționa la ghișeul.ro.